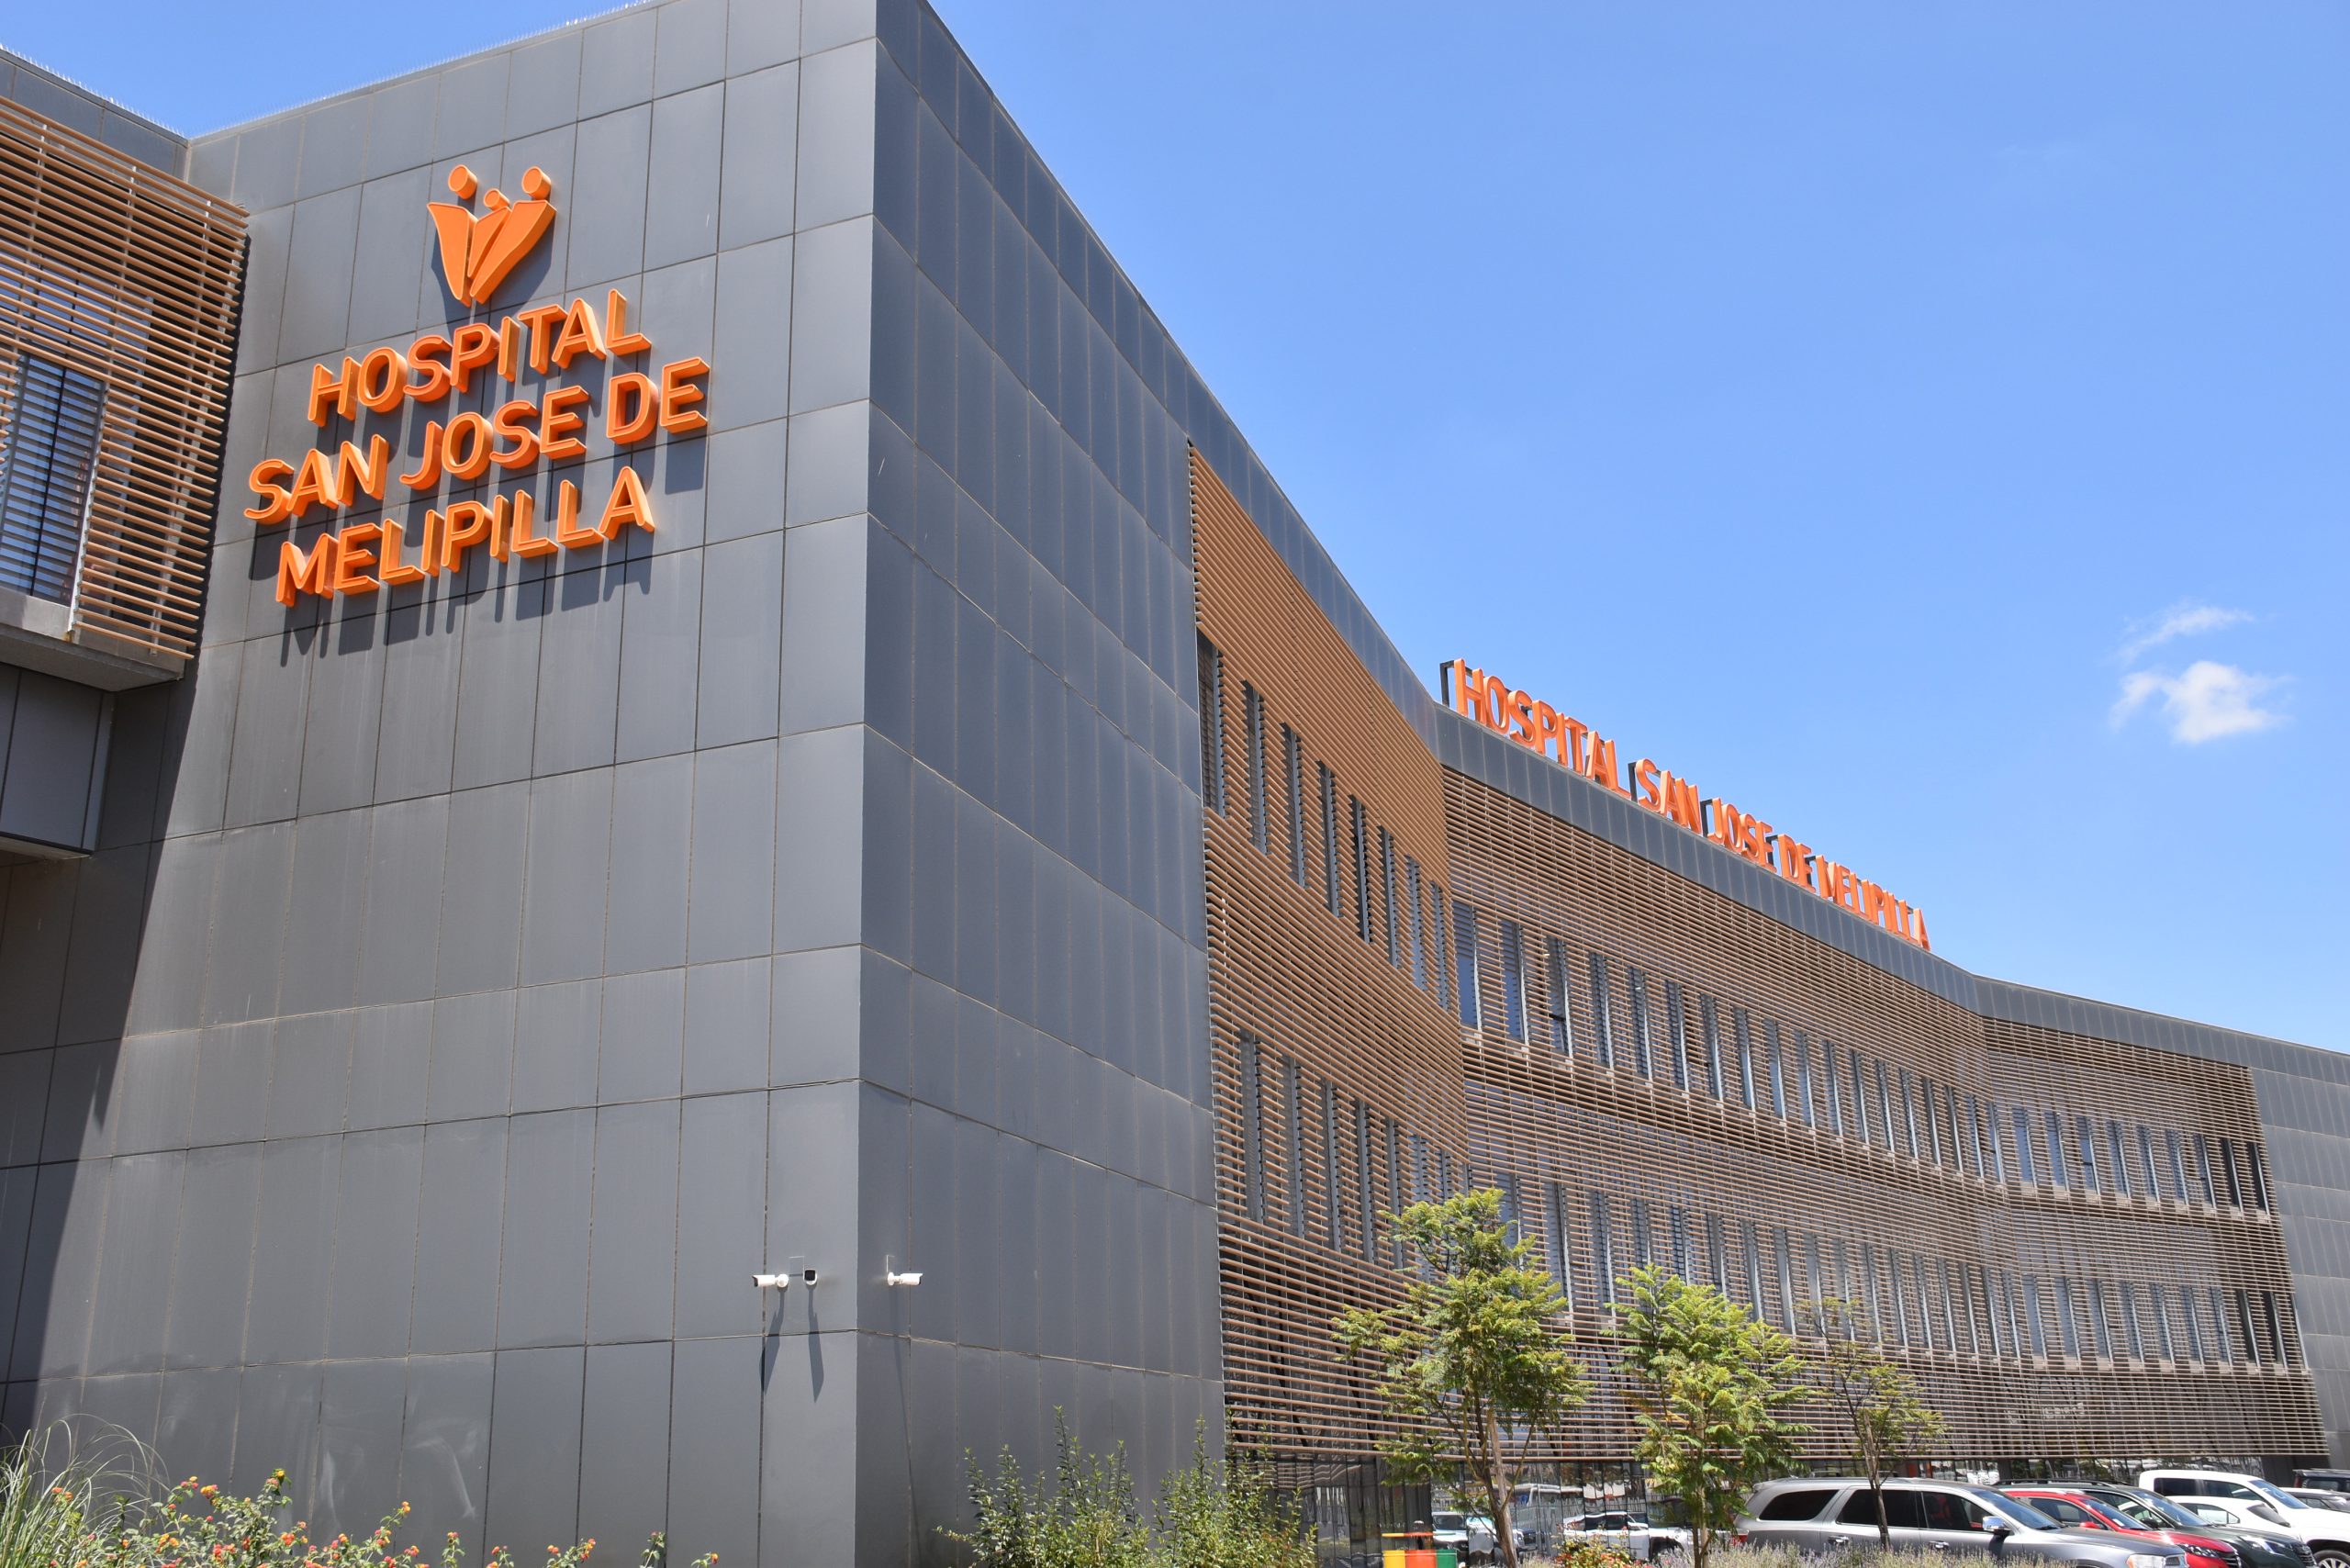
Una nueva presentación fue ingresada bajo reserva de identidad ante la Contraloría General de la República el pasado 24 de julio. El escrito incorpora el Oficio Ordinario 1G N° 15245 de la División Jurídica del Fondo Nacional de Salud (Fonasa), emitido el 18 de junio de 2026, para solicitar diligencias de verificación sobre las atenciones médicas realizadas por el director del Hospital San José de Melipilla, el médico Óscar Vargas Duranti, señaló un medio viñamarino.
El documento del organismo fiscalizador contrapone las justificaciones entregadas por el establecimiento de salud durante la investigación previa de la Contraloría (Informe Final N° 840) con la normativa que rige a las prestaciones de la modalidad Pago Asociado a Diagnóstico (PAD).
Criterio institucional de Fonasa
De acuerdo con el pronunciamiento de la División Jurídica de Fonasa, las prestaciones bajo la modalidad PAD Parto/Cesárea corresponden a atenciones de carácter electivo y programado:
«El PAD Parto/Cesárea es una prestación programada, convenida previamente, inscrita desde la semana 37 de gestación y bajo elección expresa de la Modalidad de Libre Elección.»
Asimismo, el organismo puntualizó las condiciones en que la atención pierde esta modalidad:
«Si la paciente ingresa por la Unidad de Emergencia Hospitalaria, la atención pierde su condición PAD para ese evento: pasa a ser una urgencia y debe financiarse por la modalidad que corresponda.»
En el mismo sentido, el oficio señala que «no procede transformar después una cesárea originada en una urgencia obstétrica en una prestación PAD» y añade que «si la paciente es hospitalizada en cama institucional —y no en pensionado—, tampoco corresponde la condición PAD».
Observaciones en el Hospital de Melipilla
En el marco del Informe 840 de la Contraloría, el Hospital San José de Melipilla había argumentado la ejecución de 47 cirugías y procedimientos en horario funcionario apelando a la «Autorización de Pacientes Particulares PAD en horario funcionario para Intervenciones de Urgencias». Sin embargo, el cruce con el criterio dictaminado por Fonasa plantea que si se trató de urgencias impostergables, no correspondía su cobro mediante el mecanismo PAD, mientras que si eran intervenciones electivas, no se justificaba su realización durante la jornada institucional.
Entre los antecedentes recopilados en la investigación fiscalizadora figuran ingresos a pabellón quirúrgico en horarios nocturnos (20:15 y 23:55 horas), la falta de respaldo documental sobre la participación del profesional en 14 de 46 fichas clínicas revisadas, y un convenio de atención particular suscrito en 2014 que no establece cobros ni compensaciones por el uso de infraestructura, pabellones, camas e insumos del hospital público.
Por su parte, el procedimiento administrativo previo derivó en el reintegro de $10.284.178 por parte del director por concepto de remuneraciones de horas no trabajadas (atrasos, salidas anticipadas y exceso de horas clínicas).
Diligencias solicitadas
La nueva presentación ingresada ante el órgano contralor solicita requerir al centro asistencial el detalle del ingreso de cada paciente (urgencia o admisión programada), el tipo de cama utilizado y el número de bono PAD. Paralelamente, se pidiante a Fonasa la nómina de bonos de parto y cesárea emitidos a nombre del médico cirujano para determinar posibles incompatibilidades, cuantificar los derechos no percibidos por el hospital y verificar si la atención particular desplazó la cobertura de pacientes en listas de espera o garantías GES.
About The Author